Conseiller en investissements financiers indépendant · Mougins
Un plan clair pour votre épargne, conçu par un expert des marchés financiers.
Fort de 15 ans dans une grande banque française et de plus de 20 ans à suivre les marchés, j’analyse votre situation et vos placements actuels, puis je vous remets un plan écrit : quoi acheter, sur quel compte, dans quelle proportion. Vous investissez vous-même, là où vous le souhaitez.
Investir comporte un risque de perte en capital. Aucun rendement n’est garanti.
Exemple fictif présenté à titre d’illustration. Il ne constitue pas une recommandation d’achat de ces titres.
L’indépendance
Avant de suivre un conseil, demandez-vous qui le paie.
La plupart des conseils en placement sont rémunérés par des commissions : une partie des frais des produits que vous achetez revient à celui qui vous les a recommandés, chaque année. C’est légal, et c’est encadré. Mais cela pèse sur ce qu’on vous propose.
Conseil rémunéré par commissions
Le conseiller est payé par les produits.
- Sa rémunération dépend de ce que vous achetez.
- Un produit qui lui rapporte davantage peut vous être proposé en priorité.
- Le conseil paraît gratuit, mais il est payé sur les frais prélevés chaque année sur votre épargne.
Objectif Gestion de Patrimoine
Je suis payé uniquement par vous.
- Un forfait fixe, connu avant de commencer.
- Aucun placement ne me rapporte plus qu’un autre. Je n’ai rien à vous vendre.
- Je peux donc vous recommander des supports à frais réduits, comme les ETF, y compris sur les comptes que vous avez déjà.
Le conseil indépendant est un statut réglementé : un conseiller indépendant ne peut conserver aucune rémunération versée par les établissements dont il recommande les produits.
Exemple chiffré
Les frais pèsent plus lourd qu’on ne le croit.
Les frais courants d’un fonds sont prélevés chaque année, que le marché monte ou baisse. Sur une épargne de 50 000 €, l’écart entre deux supports se compte vite en milliers d’euros.
Exemple illustratif, pour un capital supposé stable. Les frais réels dépendent de vos placements, et ils ne sont qu’un critère de choix parmi d’autres.
Le conseil
Quatre étapes, à distance.
Le questionnaire
Vous lisez le document d’entrée en relation, puis vous décrivez en ligne votre situation, vos objectifs et vos placements actuels.
La lettre de mission
Je vous l’envoie après avoir lu vos réponses. Vous la signez en ligne, avec un code reçu par SMS.
Le rendez-vous
Vous choisissez la date en ligne. Nous faisons le point par téléphone et je vous présente mes recommandations.
Votre plan
Vous recevez votre déclaration d’adéquation et vous investissez vous-même, à votre rythme.
Votre plan écrit
Ce que contient votre déclaration d’adéquation.
C’est le document que la réglementation impose au conseiller. J’en fais un plan d’action que vous pouvez suivre seul.
- Votre situation et vos objectifsCe que vous m’avez confié, et ce que vous voulez accomplir.
- Votre profil de risqueVotre horizon, vos connaissances et votre capacité à supporter des pertes.
- L’allocation recommandéeLa part des actions, des obligations, de l’or et du monétaire.
- Chaque support, ligne par ligneSon nom, son code ISIN, le compte à utiliser et sa part.
- Vos placements actuelsCe que je vous conseille de garder, d’alléger ou de remplacer.
- Les coûts et frais estimésPrésentés de façon agrégée, avec leur effet sur le rendement.
- Pourquoi ce plan vous convientLa justification de chaque recommandation, avec les documents d’information clés des supports.
Sur vos comptes
Ceux que vous avez déjà, dans votre banque ou chez votre courtier. S’il vous manque un compte, je vous dis lequel ouvrir et pourquoi.
Avec ces supports
Choisis pour vous, sans lien avec qui les émet. Ni produits dérivés, ni effet de levier.
Pour qui
À qui s’adresse ce conseil
C’est pour vous si
- Vous souhaitez dynamiser vos placements et bénéficier de la performance des marchés boursiers sur le long terme.
- Vous avez une somme à placer et pouvez la laisser investie au moins 5 ans.
- Votre argent dort sur des livrets, ou vos placements actuels vous paraissent chers ou flous.
- Vous voulez investir vous-même, avec un plan établi par un professionnel.
- Vous avez déjà une épargne de précaution de côté.
Ce n’est pas pour vous si
- Vous aurez besoin de cet argent dans moins de 5 ans.
- Vous cherchez un placement garanti.
- Vous souhaitez obtenir des gains rapides.
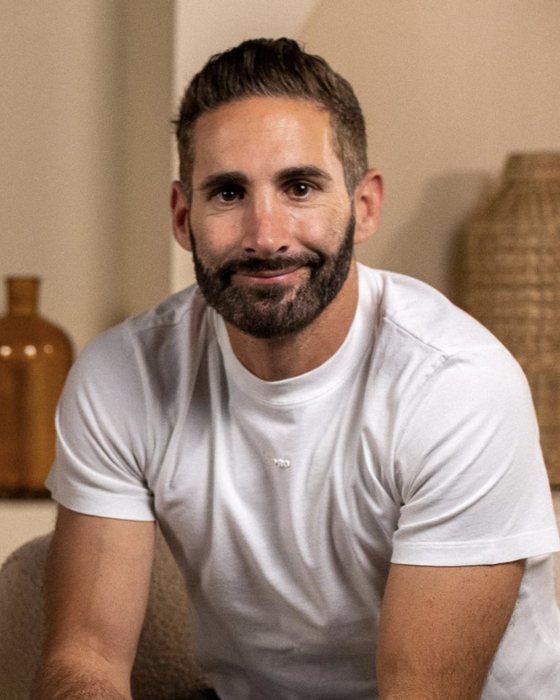
Votre conseiller
Ilan Bialylew
Après ma carrière en banque, j’ai choisi d’exercer comme conseiller indépendant : être payé par mes clients, et seulement par eux.
J’ai fondé Objectif Gestion de Patrimoine pour offrir ce que j’aurais voulu trouver comme épargnant : un avis franc, un prix connu d’avance et un plan que l’on peut suivre seul. Le cabinet est installé à Mougins ; je conseille les épargnants de la Côte d’Azur et, par téléphone, partout en France.
- 15 ans
- dans une grande banque française
- 20 ans+
- à suivre les marchés financiers
- 24000165
- n° ORIAS, vérifiable sur orias.fr
Tarif
500€
Forfait unique, quel que soit le montant à placer. TVA non applicable, article 293 B du CGI.
Un prix fixe, connu dès le départ.
- Vous ne payez rien pour remplir le questionnaire.
- Vous réglez en ligne, par carte bancaire, après avoir signé votre lettre de mission. Vous recevez une facture.
- Vous disposez de 14 jours pour vous rétracter.
Je ne perçois aucune commission. Les frais de votre banque, de votre courtier et des supports restent à votre charge ; ils vous sont présentés avant toute recommandation.
Questions fréquentes
Vos questions
Une autre question ? Appelez-moi au 07 49 67 92 23 ou écrivez-moi.
Allez-vous gérer mon argent ?
Non. Je vous conseille, et c’est vous qui investissez, sur vos propres comptes. Je ne reçois aucun fonds et je n’ai jamais accès à votre argent.
À partir de quel montant ce conseil est-il intéressant ?
Il n’y a pas de minimum. Comme le forfait est fixe, il est d’autant plus intéressant que la somme à placer est importante, ou que vos placements actuels sont chargés en frais.
Pourquoi un horizon de 5 ans minimum ?
Les marchés financiers peuvent baisser fortement sur de courtes périodes. Un horizon long laisse le temps de traverser ces baisses. Si vous avez besoin de votre argent avant 5 ans, ce conseil n’est pas adapté.
Quelles informations dois-je fournir ?
Celles du questionnaire : votre situation, vos revenus et votre patrimoine, vos objectifs, vos connaissances et votre rapport au risque. Je vous demande aussi une pièce d’identité et, si vous avez déjà des placements, un relevé récent.
Mes informations restent-elles confidentielles ?
Oui. Le cabinet est tenu au secret professionnel et n’utilise vos informations que pour votre mission. Le détail figure dans la politique de confidentialité.
Et après le rendez-vous ?
La mission prend fin avec la remise de votre plan. Si vous le souhaitez, vous pourrez revenir chaque année pour un rendez-vous de suivi, avec une nouvelle lettre de mission.
Prochaine étape
Commencez par le questionnaire.
Vous lirez d’abord le document d’entrée en relation du cabinet, puis vous répondrez en ligne, à votre rythme.
Commencer mon questionnaire